
オモシゴキャリアの編集チームです。株式会社オモシゴが運営し、「一人ひとりが自分の能力を100%発揮し、働くことにワクワクできる世の中にする」というミッションのもと、複業やキャリアに関する情報をお届けしています。5Mix井戸端会議では、複業を実践している人たちのリアルな対話をそのまま記事にしています。うまくいった話だけでなく、迷いや失敗も含めて、これからの働き方を考えるヒントになる言葉を届けていきます。
COLUMN 学習コンテンツ
第27回まで、この連載はずっと個人の側に立っていました。自分の資本を測り、増やし、狙う場所を決め、時間を振り向け、行動を回す。主語はすべて「私」でした。
第3部では、その主語を「会社」に変えます。
キャリアを自分で決めると宣言した人が、なぜ組織の人事政策を学ぶ必要があるのか。理由は単純です。個人が組織を選ぶ側に回ったとき、選ぶ相手の事情を知らないままでは選べないからです。転職先を比べるとき、いまの会社に残るかを決めるとき、社内で異動や公募に手を挙げるとき。判断材料になるのは、その組織が人をどう扱う設計になっているか、その一点です。
そして、もうひとつ。人的資本経営という言葉には、耳ざわりのいい響きがあります。人を大切にする経営、と読みたくなる。けれども、これは福利厚生の話ではありません。企業価値を高めるための経営手法であり、目的はあくまで企業の側にあります。その前提を外さずに読むところから始めます。
「資源」と「資本」は、何が違うのか
会計上の扱いが、扱い方を決めていた
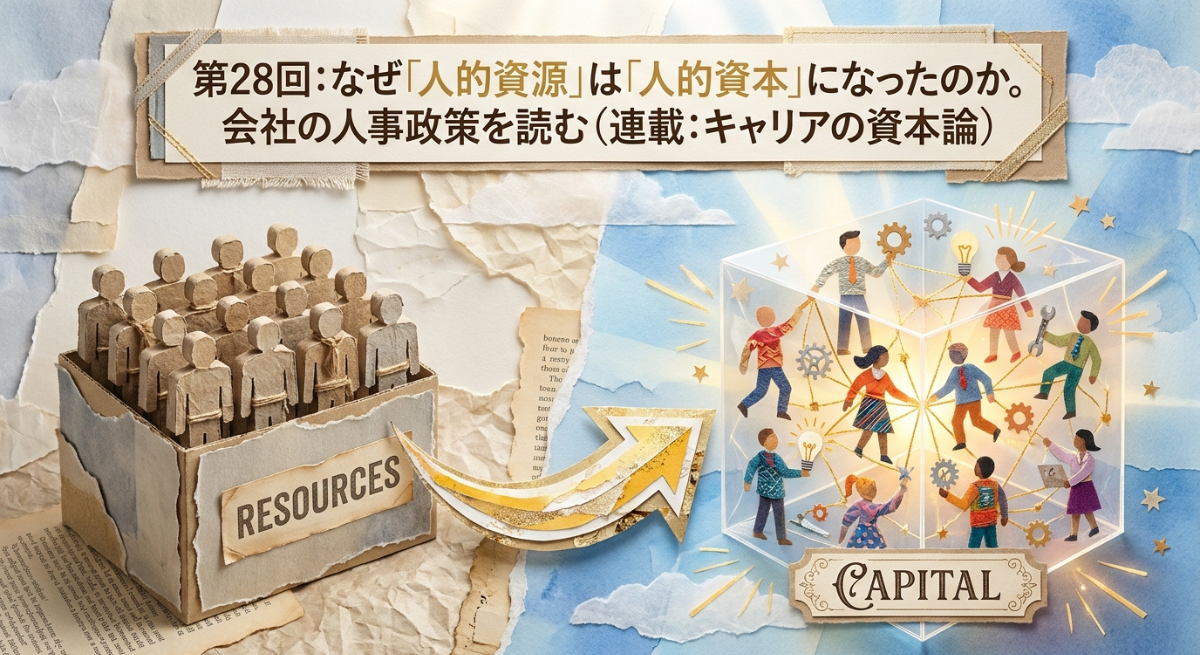
人材を指す言葉は、長く「人的資源(Human Resource)」でした。資源は使えば減るもので、効率よく使うことが管理の目標になります。
この見方は、精神論ではなく会計の構造から生まれています。工場に設備を入れれば、支出は資産として計上され、何年もかけて費用化されます。一方、研修や採用や賃上げに使ったお金は、原則としてその期の費用です。人への支出は、削ればその期の利益がそのまま増える。この非対称が、人材投資を景気の調整弁にしてきました。
「人的資本(Human Capital)」への言い換えは、この扱いを変えようという主張です。支出ではなく投資として見る。回収期間は長いが、リターンは生まれる。そう考えて意思決定を組み直すのが人的資本経営です。
| 観点 | 人的資源(HR) | 人的資本(HC) |
|---|---|---|
| 支出の位置づけ | コスト | 投資 |
| 管理の目標 | 効率化・削減 | 価値の最大化 |
| 時間軸 | 当期 | 中長期 |
| 主な指標 | 人件費率、人員数 | 生産性、エンゲージメント、スキル |
「資本」という言葉は借り物ではない
人的資本は、経営のスローガンとして最近つくられた言葉ではありません。1960年代にゲーリー・ベッカーらが体系化した経済学の理論に由来します。そしてこの理論には、この連載にとって決定的に重要な区別があります。
人的資本は、一般的人的資本と企業特殊的人的資本に分けられます※3。前者は労働市場全体で通用する技能、後者は特定の企業でのみ役立つ技能です。人事の仕事でいえば、労働法規や賃金制度の動向を押さえていることが前者、自社固有の人事制度の成り立ちや労使関係の歴史を知っていることが後者にあたります。
この区別は、あとで効いてきます。ひとまず頭の隅に置いてください。
数字で見る、なぜ言い換えが起きたのか
企業の価値の中身が入れ替わった
米国のOcean Tomoは、S&P500構成企業の市場価値のうち、有形資産で説明できない部分がどれだけあるかを長期にわたって集計しています。1975年、その割合は17%でした。1985年に32%、2005年に79%、2020年には約90%に達し、2025年末時点では約92%となっています※1。
50年で、企業価値の中身がほぼ裏返ったことになります。工場や在庫ではなく、技術、ブランド、顧客との関係、そしてそれらを生み出す人に価値が移った。人的資本経営が経営課題として立ち上がった背景は、まずここにあります。
ただし、この数字の読み方には注意が要ります。この割合は、時価総額から有形純資産を差し引いた差分として算出されています※1。無形資産の中身をひとつずつ積み上げて測ったものではありません。差分には、市場の期待や過熱もそのまま入ります。「無形資産が9割」は傾向を示す数字であって、企業が保有する知的財産や人材の価値がそれだけあると読むものではありません。
一方で、日本の人材投資は増えていない
言葉が変わったからといって、お金の流れが変わったとは限りません。
厚生労働省「平成30年版 労働経済の分析」は、GDPに占める企業の能力開発費の割合を国際比較しています。2010年から2014年の平均で、日本は0.10%。同じ期間、米国は2.08%、フランスは1.78%、ドイツは1.20%、イタリアは1.09%、英国は1.06%でした※2。
桁がひとつ違います。この数字はOFF-JT(職場を離れた研修)の費用をとらえたもので、日本企業が強みとしてきたOJTは含まれていない点は割り引く必要があります。また集計期間が2014年までと古く、いまも同じ水準だと断定はできません。
それでも、人的資本経営が日本で強く提唱されている理由の一端はここにあります。これは達成の宣言ではなく、遅れの自覚から始まった政策的な運動です。
人材版伊藤レポートが置いた枠組み
日本の議論を動かしたのは、経済産業省が2020年9月に公表した「持続的な企業価値の向上と人的資本に関する研究会 報告書」です※4。座長を務めた伊藤邦雄氏の名から「人材版伊藤レポート」と通称されています。2022年5月には、実践に踏み込んだ「人材版伊藤レポート2.0」が公表されました※5。
このレポートが示したのが、3つの視点と5つの共通要素、いわゆる3P・5Fの枠組みです※4。
3つの視点
- 経営戦略と人材戦略の連動
- As is-To beギャップの定量把握
- 企業文化への定着
5つの共通要素
- 動的な人材ポートフォリオ
- 知・経験のダイバーシティ&インクルージョン
- リスキル・学び直し
- 従業員エンゲージメント
- 時間や場所にとらわれない働き方
枠組みの中心にあるのは、視点の1番目です。人事部門が採用・育成・評価を独立した機能として回すのではなく、経営戦略の実現から逆算して人材戦略を組む。この連動が、レポート全体の要求です。
言い換えれば、残りの要素はすべて手段です。リスキルもエンゲージメントも柔軟な働き方も、それ自体が目的になった瞬間に人的資本経営ではなくなります。「うちは研修制度が充実している」という説明が、経営戦略と結びつかないまま語られるとき、それはまだ人的資源の発想のままです。
この枠組みは、第29回から第40回にかけて、要素ごとに分解していきます。
ここから先は会員限定です
この先では、2023年に始まった有価証券報告書での人的資本開示が何を義務づけたのか、開示が実際に企業の数字をどう動かしたか、2026年3月期からの拡充で何が加わったか、そして個人にとって「Win-Win」で片づけられない構造的な緊張と、この経営手法が抱える3つの弱点を解説します。
未登録の方は、こちらから新規会員登録(無料)してください。
出典
※1 Intangible Asset Market Value Study(Ocean Tomo)。S&P500構成企業の市場価値に占める無形資産の割合(1975年17%、1985年32%、2005年79%、2020年約90%、2025年末約92%)、および時価総額から有形純資産を差し引いて算出する方法を収録。
※2 第2-(1)-13図 GDP(国内総生産)に占める企業の能力開発費の割合の国際比較について(厚生労働省「平成30年版 労働経済の分析」)。2010年から2014年の平均で、日本0.10%、米国2.08%、フランス1.78%、ドイツ1.20%、イタリア1.09%、英国1.06%。OFF-JT費用ベースの推計。
※3 市場通用性のある「能力」の見極め(日本総研)。ベッカーらの人的資本理論に基づく、一般的人的資本(市場全体で通用する技能)と企業特殊的人的資本(特定企業でのみ役立つ技能)の区別を収録。
※4 持続的な企業価値の向上と人的資本に関する研究会 報告書(経済産業省、2020年9月)。いわゆる人材版伊藤レポート。3つの視点と5つの共通要素、経営戦略と人材戦略の連動を収録。
※5 「人材版伊藤レポート2.0」を取りまとめました(経済産業省、2022年5月13日)。
※6 「企業内容等の開示に関する内閣府令」等の改正(大和総研)。2023年3月31日以後終了事業年度の有価証券報告書からの適用、人材育成方針・社内環境整備方針とその指標・目標・実績の必須記載、女性管理職比率・男性育児休業取得率・男女間賃金差異が女性活躍推進法等に基づく公表企業に求められる旨を収録。
※7 「人的資本可視化指針」を公表しました(内閣官房、2022年8月30日)。開示事項の例として7分野19項目を整理していること、他社事例や特定基準に沿った横並び・定型的な開示を戒めていることを収録。
※8 2025年3月末決算企業の有価証券報告書「人的資本開示」状況(速報版)(日本生産性本部、2025年8月1日)。東証プライム上場1,104社の分析。男性育児休業取得率60%以上の企業が62.9%、義務化初年度33.5%、前年48.8%。
※9 人的資本開示 2026年3月期からの拡充(デロイト トーマツ)。2026年3月期の有価証券報告書から、経営方針・経営戦略と関連付けた人材戦略、それを踏まえた従業員給与等の決定方針、平均年間給与の前年度比増減率が求められる旨を収録。
この記事を書いた人

関連記事
-

2026年6月16日
-

2025年12月16日
-

2026年1月02日
-
2026年9月13日
人気の記事
-

2026年9月04日
キャリア相談・コーチング
-

2025年12月17日
キャリア相談・コーチング
-
2026年9月03日
複業・副業 / キャリア相談・コーチング
-

2026年2月20日
キャリア相談・コーチング
-
2026年8月13日
キャリア相談・コーチング